Ist eine Hausversicherung auf Mallorca Pflicht?
Nein, eine allgemeine gesetzliche Pflicht gibt es für Eigentümer nicht. Anders, wenn Sie den Kauf über eine Hypothek finanzieren: Dann darf die Bank verlangen, dass das Gebäude versichert ist. Bei ihr abschließen müssen Sie aber nicht. Bietet ein anderer Versicherer gleichwertige Bedingungen, muss die Bank dessen Police annehmen, beim Abschluss und bei jeder Verlängerung, ohne Prüfgebühr und ohne schlechtere Kreditbedingungen. Manche Banken knüpfen einen Zinsvorteil an weitere Produkte. Lesen Sie dazu die Bedingungen im Kreditangebot der Bank.
Gegen außergewöhnliche Naturereignisse wie Erdbeben, Vulkanausbruch oder eine außerordentliche Überschwemmung sichert in Spanien das staatliche Consorcio de Compensación de Seguros ab, finanziert über einen Zuschlag auf die Prämie Ihrer Hausversicherung. Es zahlt deshalb nur, wenn am Schadentag eine Police in Kraft und die Prämie bezahlt ist. Wurde die Police weniger als sieben Tage vor dem Schaden wirksam, zahlt das Consorcio für diese Ereignisse nichts. Wer ohne Lücke von einer Police zur nächsten wechselt, ist für die bisherige Deckung davon nicht betroffen; für eine höhere Summe oder neue Deckungen gilt die Wartezeit.
Ein deutscher Hausratvertrag bezieht sich in der Regel auf die Wohnung in Deutschland. Für die Insel brauchen Sie einen spanischen.
Spanische Hausversicherung anfragenGöring, der Makler hinter dieser Seite, holt dafür Angebote verschiedener Versicherer ein.
Gebäude- oder Hausratversicherung: Was gehört wohin?
Eine Faustregel: Stellen Sie sich vor, Sie drehen das Haus um und schütteln es. Was herausfällt, ist Hausrat. Was fest bleibt, gehört zum Gebäude. Dazu zählen auch Klimaanlage, Solaranlage, Stützmauern, Zaun und meist der Pool mit fest eingebauter Technik. Hausrat sind Sofa, Fernseher, Laptop, Kleidung und Vorräte. Auto und Boot fallen nicht darunter. Grenzfälle wie die Einbauküche regelt die Police.
Wer ein freistehendes Haus oder eine Finca besitzt, versichert beides. In einer Wohnanlage (Comunidad) laufen Dach, Fassade und Treppenhaus meist über die Police der Eigentümergemeinschaft, bezahlt mit dem Hausgeld. Ihre Sache sind meist die Möbel, das nach dem Kauf erneuerte Bad und Schäden, für die Sie gegenüber anderen geradestehen. Übersteigt ein großer Schaden die Gemeinschaftspolice, kann Ihre Police Ihren Anteil am Rest tragen.
Mieter versichern ihre eigenen Sachen und ihre Haftpflicht, das Gebäude ist Sache des Eigentümers.
Finca und Ferienhaus: vier Punkte, die zählen
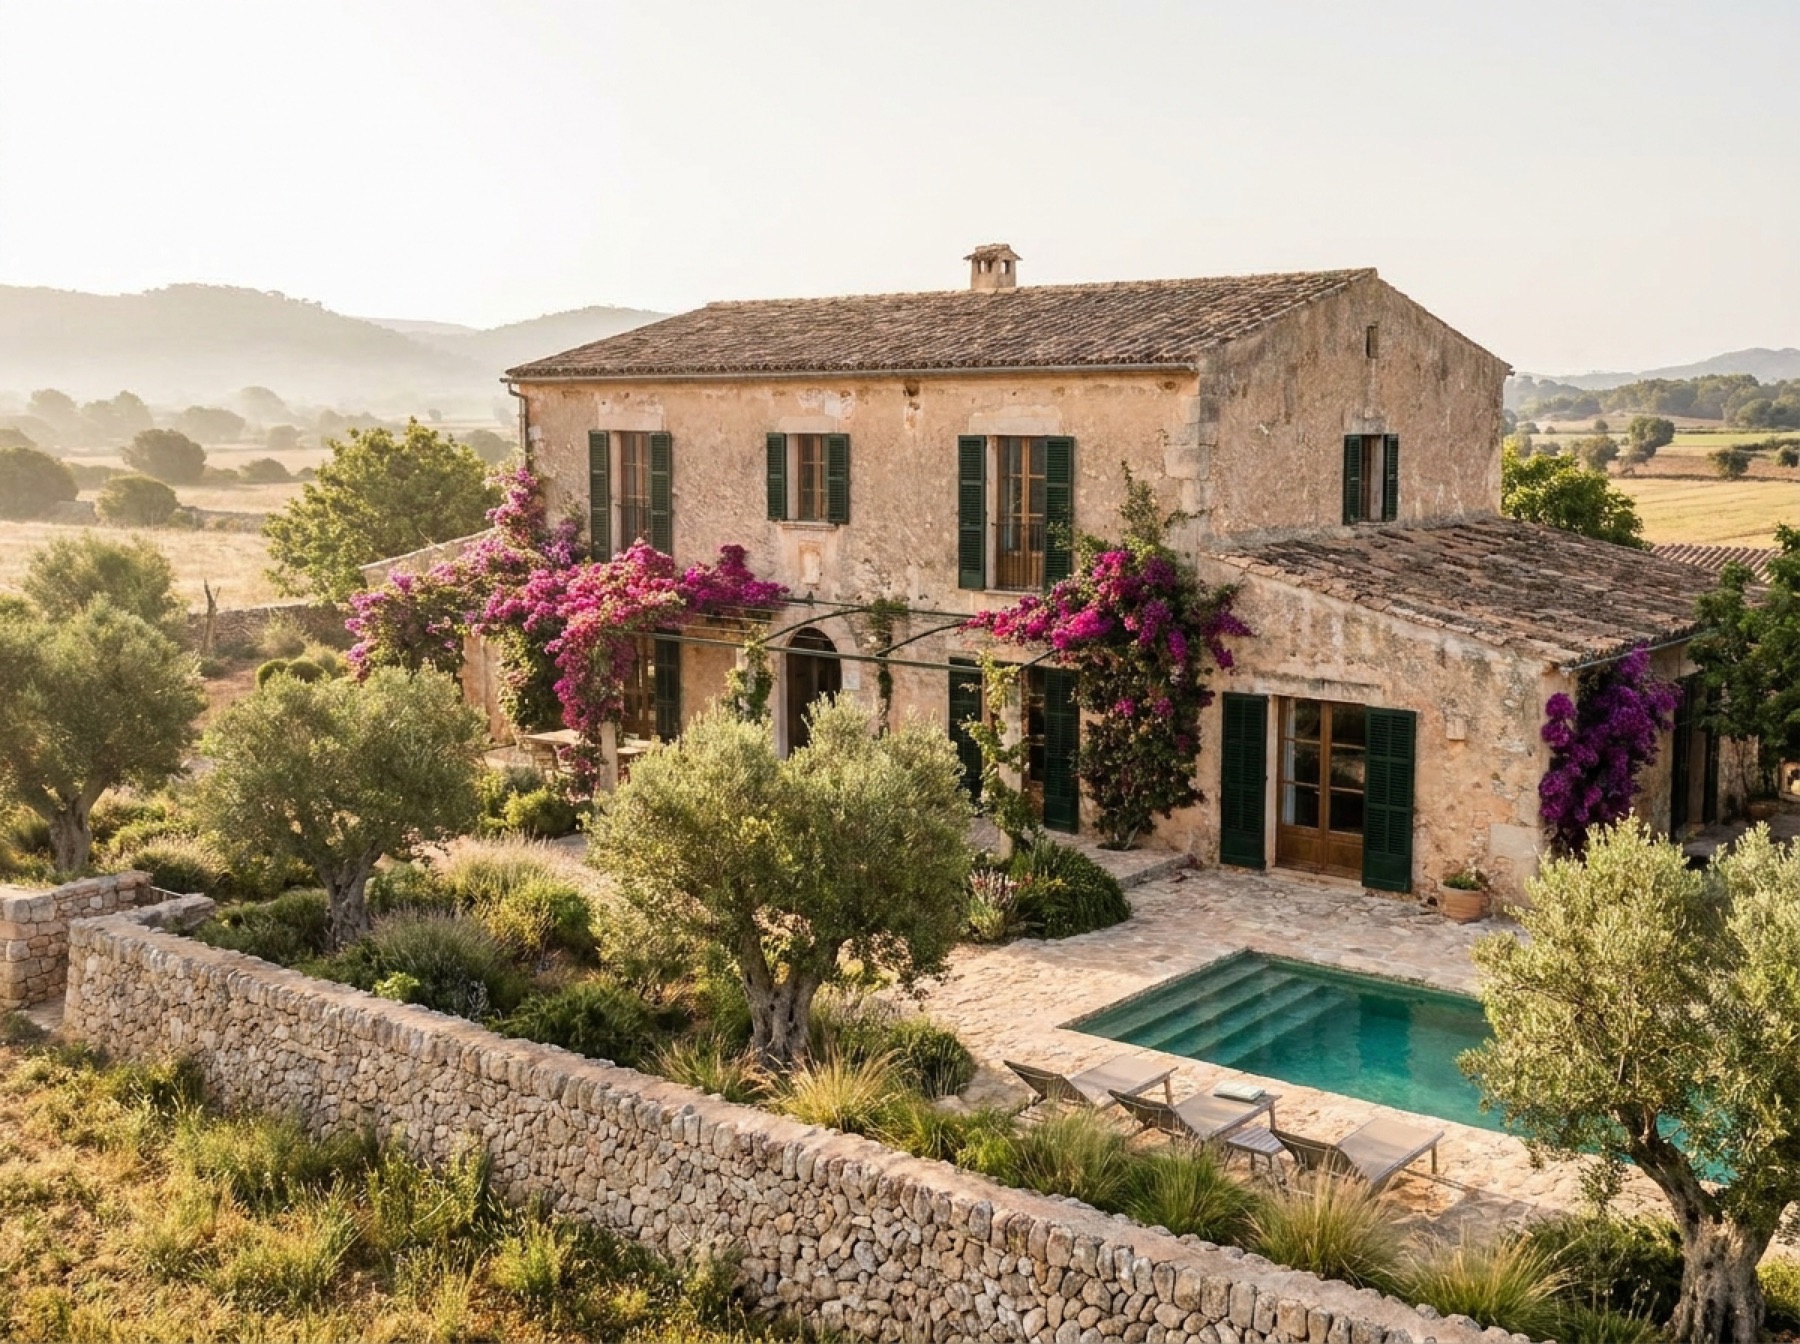
Angenommen, Sie haben eine alte Finca im Inselinneren gekauft, renoviert und um einen Pool ergänzt, und Sie sind einige Monate im Jahr dort.
Die richtige Versicherungssumme
Der Kaufpreis taugt dafür nicht, denn er enthält Grundstück und Lage. Maßstab ist der Wiederaufbauwert, also was es kostet, das Haus in gleicher Art und Qualität neu zu errichten. Für den Hausrat gilt der Wiederbeschaffungswert: der heutige Neupreis der Einrichtung.
Nehmen wir Ihre Finca: Der Wiederaufbau kostet 500.000 Euro, versichert sind 400.000 Euro. Bei einem Wasserschaden von 10.000 Euro zahlt der Versicherer dann in der Regel nur 8.000 Euro. Diese Kürzung (Infraseguro) trifft auch kleine Schäden, außer die Police verzichtet ausdrücklich auf diese Regel. Nach einer Renovierung passen Sie die Summe deshalb am besten gleich an.
Zeiten ohne Bewohner
Ihre Finca steht von Oktober bis Ostern leer. Fragen Sie vor dem Abschluss, ab welchem Tag ohne Bewohner die Police nicht mehr zahlt: Bei manchen Tarifen ist das schon nach wenigen Wochen der Fall, andere verlangen eine Alarmanlage, die automatisch einen Sicherheitsdienst ruft. Sonst kommt das böse Erwachen im Frühjahr, mit einem Rohrbruch aus dem Februar, den niemand bemerkt hat.
Der Pool
Meist zählt das Becken zum Gebäude und damit in die Summe. Verletzt sich ein Gast am Beckenrand, können Ansprüche auf Sie als Eigentümer zukommen. Lassen Sie sich sagen, bis zu welcher Summe Ihre Haftpflicht zahlt und ob das für einen schweren Personenschaden reicht.
Vermietung an Feriengäste
Mit Feriengästen wohnen Fremde im Haus, und die Hausschlüssel gehen durch viele Hände. Das kann das Risiko erhöhen, deshalb teilen Sie es dem Versicherer mit, auch wenn die Vermietung erst später beginnt. Verschweigen Sie es, kann er im Schadenfall die Leistung kürzen. Fragen Sie, ob Ihr Tarif Ferienvermietung zulässt und Ihre Haftung als Vermieter mitversichert ist.
Ein Angebot, das Leerstand und Vermietung von Anfang an berücksichtigt, erspart Ihnen später Streit.
Angebot für Finca oder Ferienhaus anfragenDie Anfrage geht an Göring, den Makler hinter dieser Seite.
Welche Schäden die Police übernimmt
Schon die einfachste Stufe zahlt meist bei:
- einem Feuer in der Küche, einem Blitzeinschlag oder einer Überspannung, die Geräte zerstört
- einem geplatzten Rohr in der Wand
- einem Einbruch mit aufgebrochener Tür und gestohlenen Sachen, auch bei mutwilliger Zerstörung
- einer zersprungenen Terrassentür oder einem gesprungenen Ceranfeld
- Schäden durch Sturm, Hagel und starken Regen
- Ansprüchen anderer, etwa wenn Wasser aus Ihrer Wohnung beim Nachbarn durch die Decke kommt
Regen, der direkt aufs Haus fällt oder durchs Dach dringt, Hagel und gewöhnlicher Sturm sind Sache Ihrer Police, soweit die Bedingungen sie einschließen. Überflutet Wasser nach einem Unwetter das Gelände, etwa weil ein Torrente über die Ufer tritt, oder schlägt die Brandung an der Küste zu, ist das Consorcio zuständig, ebenso bei Sturm mit Böen über 120 km/h.
Höhere Stufen bringen meist Rechtsschutz, Notdienst rund um die Uhr und eine Ersatzunterkunft. Die teuersten Tarife reparieren auch Elektrogeräte und schicken für Kleinigkeiten einen Handwerker.
Eine spanische Besonderheit ist die ästhetische Wiederherstellung (Reposición Estética): Gibt es die alten Zementfliesen Ihrer Finca nicht mehr, zahlt die Police je nach Bedingungen dafür, dass der Bereich wieder einheitlich aussieht. Fragen Sie, ob dafür eine Höchstsumme gilt und ob die Leistung auf denselben Raum beschränkt ist.
Drei Fehler, die teuer werden
- Den Kaufpreis als Versicherungssumme nehmen. Maßstab ist der Wiederaufbauwert (siehe oben), nicht der Preis von Haus und Grundstück.
- Den Schmuck nicht eigens angeben. Die Uhr, der Ring, das Bild über dem Sofa: Für solche Stücke zahlt die Police meist nur bis zu einem festen Betrag. Nennen Sie teure Stücke einzeln. Liegt der Schmuck im Tresor, ist bei vielen Versicherern mehr drin.
- Nach dem Schaden sofort renovieren. Melden Sie den Schaden zuerst, spätestens sieben Tage nachdem Sie davon erfahren haben, sofern die Police keine längere Frist nennt. Wer aufräumt, bevor der Gutachter da war, nimmt sich Beweise. Ob Sie den Neuwert oder nur den Zeitwert (abzüglich Alter und Abnutzung) bekommen, steht in den Bedingungen. Kaufbelege erleichtern den Nachweis. Nach einem Einbruch gehört die Anzeige bei der Polizei (Denuncia) dazu.
Häufige Fragen zu Haus und Hausrat auf Mallorca
In Deutschland sind es meist zwei Verträge, in Spanien steckt beides samt Haftpflicht im Seguro del Hogar. Mieter versichern nur Hausrat und Haftpflicht.
Ja, sofern Ihnen die Einrichtung gehört: Die Police der Wohnanlage schützt nur das Gebäude, nicht Ihre Möbel. Achten Sie bei einer Ferienwohnung vor allem darauf, was der Vertrag zu langen Abwesenheiten und zur Vermietung sagt.
Die bestehende Gebäudeversicherung des Verkäufers geht mit dem Kauf auf Sie über, mit allen Rechten und Pflichten. Ausgenommen sind nur Policen auf den Namen des Verkäufers, deren Bedingungen das ausschließen. Passt der Vertrag nicht zu Ihnen, können Sie ihn binnen 15 Tagen, nachdem Sie von ihm erfahren haben, schriftlich kündigen. Auch der Versicherer kann binnen 15 Tagen, nachdem er vom Verkauf erfahren hat, kündigen; die Deckung läuft dann noch einen Monat ab seiner Mitteilung an Sie weiter.
Ja, wenn Sie mindestens einen Monat vor Ablauf schriftlich kündigen. Die meisten Hausversicherungen laufen ein Jahr und verlängern sich ohne Kündigung stillschweigend um jeweils ein weiteres Jahr. Mehrjährige Verträge sind erlaubt, bei Hausversicherungen aber unüblich.
Einen festen Preis gibt es nicht. Es zählt, ob Sie ein Apartment oder eine Finca mit Nebengebäuden versichern, wo es steht, wie oft Sie dort wohnen und wie gut es gesichert ist. Eine ganzjährig bewohnte Wohnung in Palma ist meist günstiger als ein Ferienhaus in einer Urbanisation (Wohnsiedlung, oft außerhalb des Ortes). Gitter im Erdgeschoss oder eine Alarmanlage drücken den Beitrag. Was Ihr Haus kostet, zeigt erst der Vergleich.